宇政官网版(www.yzsws.com)
企业收到税务机关发来的风险提醒短信,或者接到要求到场说明的电话,应当先明确一个基本判断:风险提醒是税务机关基于数据比对作出的自查提示,与税务检查、税务行政处罚是不同环节。提醒不等于立案,及时、如实地自查反馈,多数事项可以在提示环节内处理完毕。合肥宇政税务师事务所在处理同类咨询时,通常建议企业按以下顺序应对。
一、先核实提醒的真实性与具体内容
真实的风险提醒,可以在电子税务局中查询到对应记录,也可以拨打 12366 纳税服务热线或主管税务机关公开电话核实。需要特别提醒的是:税务机关不会通过短信链接收取款项,不会索要银行卡密码、验证码,不会要求企业将资金转入所谓“安全账户”。凡出现上述情形的,均为诈骗信息,陌生链接不要点击,陌生号码不要回拨。
二、看清风险类型,再决定处理方式
风险提醒的常见成因包括三类:一是申报数据不一致,如社保缴费人数与个人所得税申报人数对不上;二是发票使用异常,如短期内集中开票、开票品名与经营范围不符、进销项明显不匹配;三是逾期未申报,或者关键指标与同行业水平偏离较大。先将提示事项归类,才能判断需要更正申报、补充说明,还是准备资料到场核实。
部分提醒可在线办结:登录电子税务局更正申报、提交说明即可。提示要求到场核实的,应按期限携带账簿、发票、申报表及相关合同资料前往说明。提示载明的反馈期限务必遵守。
三、自查整改的四个步骤
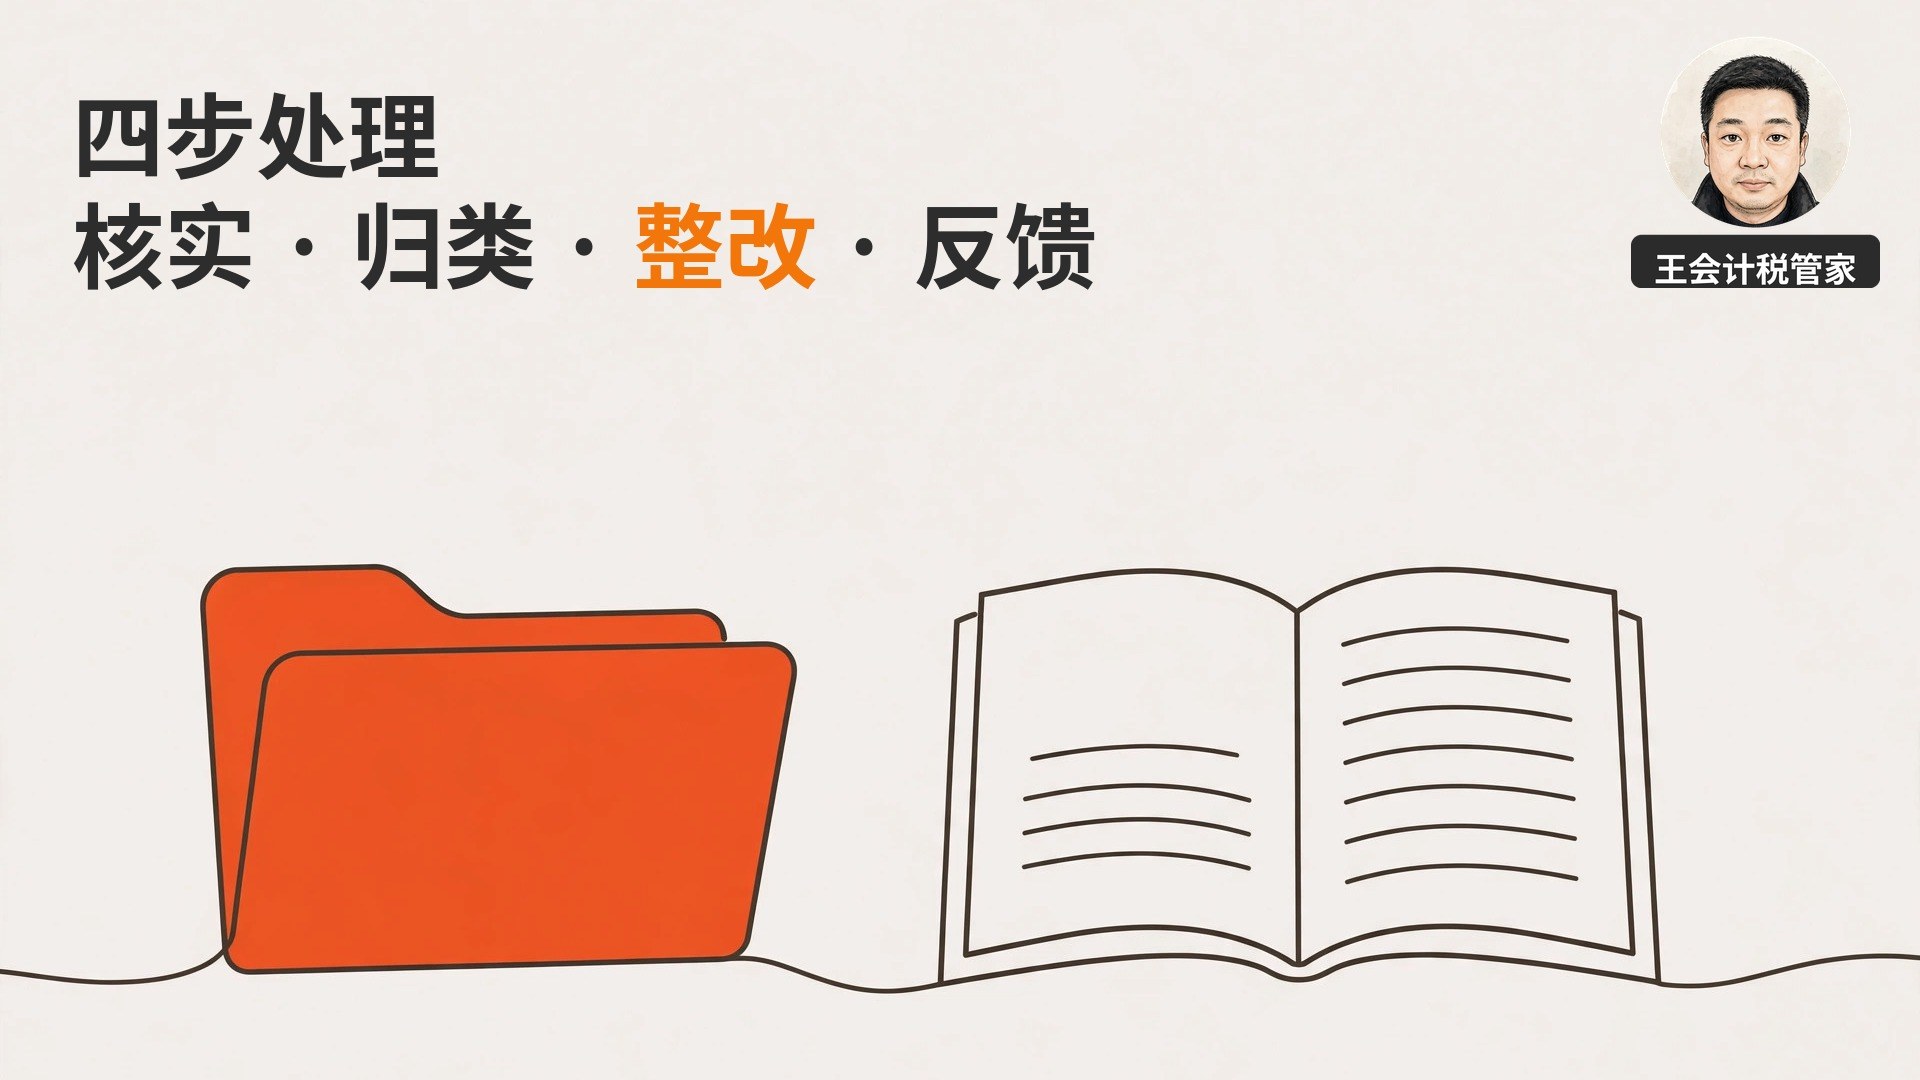
- 核实。确认提醒来源与内容,排除诈骗信息。
- 归类。明确提示指向的是申报数据、发票使用还是申报期限问题。
- 对账整改。将账簿、发票、申报表逐项核对;申报有误的依法更正,发票异常的查清具体票据与原因,资料缺失的及时补齐;自查发现少缴税款的,依法补缴税款及滞纳金。
- 按时反馈。在提示期限内通过电子税务局回复或按要求到场说明,并留存沟通记录与整改凭证。
四、拖延不处理的后果
风险提醒逾期不反馈、不整改的,税务机关可能进一步采取约谈、实地核查乃至税务检查等措施,企业需要投入的材料与时间成本随之上升。通过非正规渠道“找人处理”更不可取,既不能消除风险,还可能产生新的法律风险。
企业对提示事项把握不准,或者自查后发现问题涉及多个期间、多个税种的,建议先由专业人员对账务与申报情况做一次全面核对,再确定回复口径,避免说明与后续核查对不上。
本文为一般性说明,不构成针对具体企业的涉税处理意见,具体以主管税务机关规定为准。
>
合肥宇政税务师事务所
发表回复